东北黄牛交易市场现状与趋势:从那丹伯看肉牛产业供应链重构
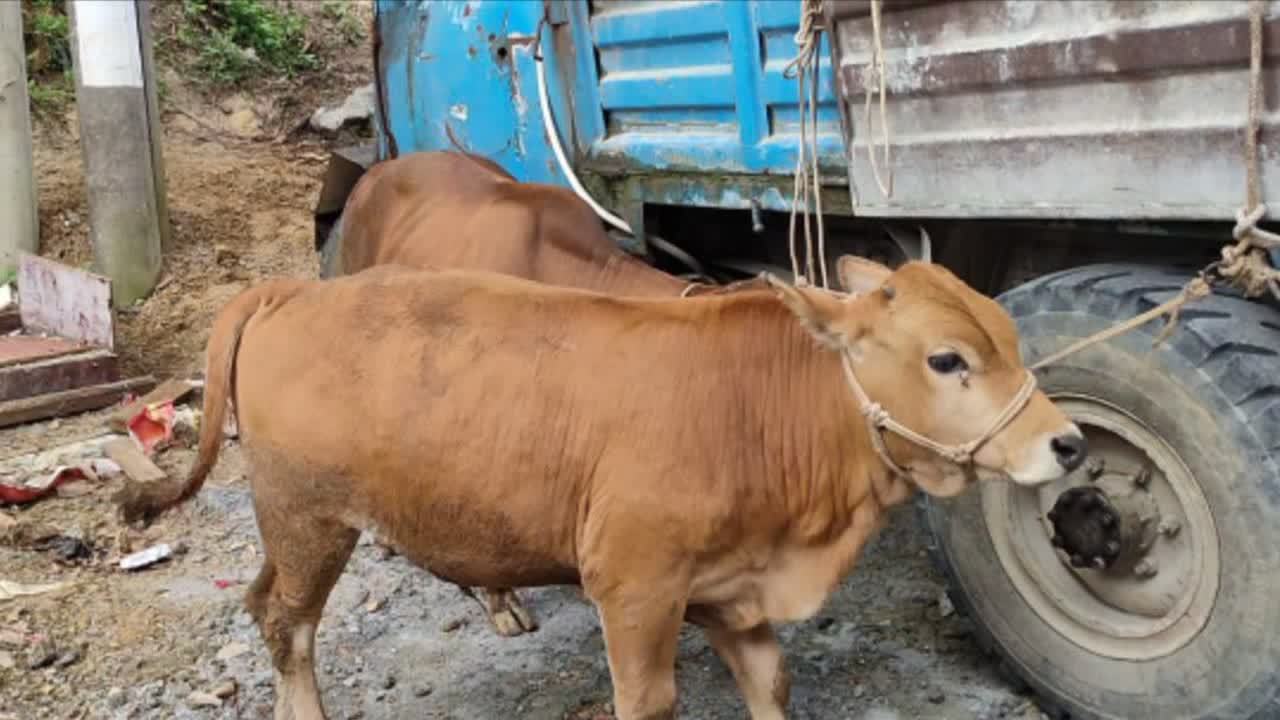
东北黄牛交易市场作为我国肉牛产业流通环节的关键节点,近年来正经历从传统集散模式向数字化、标准化交易体系的深刻转型。以那丹伯黄牛市场为代表的区域性交易中心,不仅承担着牛犊供应与肉牛价格发现的功能,更逐步演变为连接东北肉牛繁育基地与全国消费市场的核心枢纽。本文结合实地调研数据与行业运行指标,对市场结构、品种格局及交易机制进行系统分析。
一、那丹伯黄牛市场的区位优势与交易规模
那丹伯镇位于吉林省中部,地处松辽平原腹地,周边100公里半径内覆盖多个国家级秸秆养牛示范县。据吉林省畜牧业管理局2023年统计,该市场年交易量稳定在18万头以上,其中西门塔尔牛及改良代数占比约67%,本地延边黄牛与蒙古牛杂交后代占比约21%,其余为夏洛莱、利木赞等品种。市场日均客流量在旺季(9月至次年1月)可达3000人次以上,交易辐射范围涵盖黑龙江、辽宁、内蒙古东部及河北、山东等中原育肥区。
与东北黄牛网线上平台的数据交叉验证显示,2023年那丹伯市场活牛交易均价为28.6元/公斤,较2022年同期上涨4.2%,但低于全国平均水平(30.1元/公斤)。价差主要源于运输成本与区域供需错配——东北地区能繁母牛存栏量连续三年下滑,导致牛犊供应偏紧,而育肥牛出栏集中度较高,价格传导存在滞后。
二、品种结构与肉牛价格形成机制
在交易品种方面,西门塔尔牛凭借耐粗饲、增重快、屠宰率高的特点,占据市场主导地位。据市场管理方提供的抽样数据,6月龄西门塔尔杂交公牛犊(体重约180-220公斤)成交价集中在4500-5200元/头,较2021年同期上涨约18%。东北肉牛繁育基地的规模化程度提升,使得优质牛犊供应逐步向标准化体重区间集中,但个体养殖户仍占供应端的62%,导致价格离散度较大。
肉牛价格形成受多重因素影响:
- 饲料成本:玉米、豆粕价格波动直接传导至育肥环节,2023年东北地区育肥牛配合饲料均价同比上涨6.8%;
- 屠宰加工需求:辽宁、吉林两省定点屠宰企业开工率维持在72%左右,对育肥牛收购价形成底部支撑;
- 活牛跨区调运:受运输检疫政策与油价影响,东北至山东、河南的活牛调运成本较2020年增加约15%。
三、交易模式转型与黄牛养殖技术扩散
传统那丹伯市场以“现场看牛、现金结算”为主,但近三年线上竞价与电子结算比例已升至34%。市场引入的电子耳标与溯源系统,使每头牛的免疫记录、系谱信息可实时查询,这在一定程度上缓解了跨省调运中的信息不对称问题。同时,肉牛养殖技术的扩散路径也在变化——以市场为节点的技术培训覆盖了周边23个乡镇,重点推广秸秆青贮、分段育肥与疫病综合防控,参与养殖户的平均日增重提高约11%。
值得注意的是,黄牛交易中的经纪人制度仍占主导。据调研,约78%的交易通过持证经纪人撮合完成,其佣金比例在1.5%-2.5%之间。这种模式虽提高了匹配效率,但也存在价格垄断与质量分级模糊的风险。部分大型养殖场已开始尝试“场对场”直供,绕过中间环节,但受制于运输与检疫流程,短期内难以完全替代市场集散功能。
四、趋势展望:区域市场与全国供应链的衔接
从更长周期看,东北黄牛交易市场的功能正在分化:那丹伯等核心市场向价格发现与信息服务中心演进,而次级市场则更侧重牛犊供应与短期育肥周转。随着东北黄牛网等线上平台的数据积累,未来肉牛价格指数有望实现日度发布,为养殖户提供更精准的补栏与出栏信号。与此同时,西门塔尔牛与本地黄牛的杂交改良体系仍需持续投入,以缩小与畜牧业发达国家的胴体重差距(当前我国肉牛平均胴体重约145公斤,仅为美国的58%)。
综合判断,东北黄牛交易市场将在标准化、数字化与区域协同三个维度上继续演进。对于黄牛养殖主体而言,关注市场交易数据、优化品种结构、对接繁育基地的良种供应,是应对价格波动与产业升级的务实路径。